Domain heidespezialitäten.de kaufen?
Wir ziehen mit dem Projekt
heidespezialitäten.de um.
Sind Sie am Kauf der Domain
heidespezialitäten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heidespezialitäten.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wochenender: Lüneburger HeideWochenender: Lüneburger Heide , Harburg, Heidekreis, Lüneburg , Stoßstangeneinlagen & -abdeckungen > Stoßstangen & Teile , Auflage: 4. Auflage, Erscheinungsjahr: 20220623, Produktform: Kartoniert, Titel der Reihe: WOCHENENDER#3#, Redaktion: Frenz, Elisabeth, Edition: REV, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 192, Keyword: Hamburg, Fachschema: Farbfotografie~Fotografie~Photo~Photographie~Kind / Reisen, Wandern, Natur~Lüneburger Heide / Reiseführer, Kunstreiseführer~Lüneburger Heide, Fachkategorie: Fotografie~Walking, Wandern, Trekking~Radfahren: Allgemein und Touring~Reiseführer: preiswertes Reisen~Travel guides: routes and ways, Region: Lüneburger Heide, Thema: Entdecken, Warengruppe: HC/Reiseführer/Kunstreiseführer/Deutschland, Fachkategorie: Reiseführer: Reisen mit Kindern, Familienurlaub, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Frenz Verlag GmbH, Verlag: Frenz Verlag GmbH, Verlag: Frenz Verlag GmbH, Länge: 209, Breite: 160, Höhe: 18, Gewicht: 490, Produktform: Klappenbroschur, Genre: Reise, Genre: Reise, Vorgänger: 2785217 A40202753 A36256587, Vorgänger EAN: 9783981974836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 264713022,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
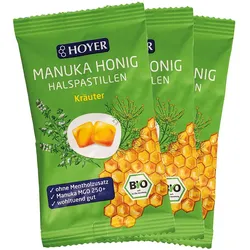
Hoyer Manuka Honig Halspastillen Kräuter Mgo 250+ 30 GProdukteigenschaften: Bezeichnung: Lebensmittel - Manukahonig Halspastillen Cassis Verwendung/Anwendung/Verzehrempfehlung: Wohltuend bei Reizungen in Hals und Rachen. Nach Bedarf verwenden. Nährwertdeklaration: Nährwerte pro 100 g Energie 1253 kJ / 300 kcal Fett, davon: 0,7 g o gesättigte Fettsäuren 0,7 g Kohlenhydrate, davon: 58,5 g o Zucker 49,9 g Eiweiß 0,9 g Salz 0,3 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Gummi Arabicum (Verdickungsmittel), Zucker, Glucosesirup, Manuka Honig 10%, Kräuterextrakt 0,06%, Fenchelöl, Thymianöl, Sonnenblumenöl, Trennmittel: Carnaubawachs. *aus kontrolliert ökologischer Erzeugung Allergene: keine Nettofüllmenge: 30 g Beutel Aufbewahrungsbedingungen: Stets gut verschlossen, kühl und trocken aufbewahren. Ursprungsland des Lebensmittels: EU-/Nicht-EU-Landwirtschaft Anschrift des Herstellers: HOYER GmbH Steinbruchstrasse 18 82398 Polling Telfon: 0881-3015 Telefax 0881-41360 info@hoyer-honig.de Weitere Hinweise: Manuka Honig Halspastillen Kräuter sind Balsam für Hals und Stimme mit echtem neuseeländischem Manuka Honig MGO 250+, mit wertvollem Fenchel- und Thymianöl, kräftig aromatisch. Vegetarisch - glutenfrei - lactosefrei. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im November 2023. Quelle: www:hoyer-honig.de und Angaben der Packungsbeilage Stand: 06/20262,53 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Hübner Kräuter Honig Tonikum biohübner® Kräuter Honig Tonikum ist ein Nahrungsergänzungsmittel mit BIO-Waldhonig zum Einnehmen. Es enthält natürliches Vitamin C aus der Acerolakirsche, das besonders für Hals, Rachen und die Atemwege wertvoll ist1. Es vereint all die natürlichen Eigenschaften seiner erlesenen Kräuter und zeichnet sich durch seinen angenehmen Kräutergeschmack aus.8,29 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
3er-Pack Bio-Manuka-Honig Halspastillen KräuterDie HOYER Manuka Honig Halspastillen Kräuter sind Balsam für Hals und Stimme Die Halspastillen mit echtem neuseeländischen Manuka-Honig MGO 250+ wirken wohltuend bei Reizungen in Hals und Rachen. Verfeinert werden die Lutschpastillen mit wertvollem Fenchel- und Thymian Öl – für ein kräftig aromatisches Geschmackserlebnis. Der wertvolle Manuka Honig sorgt dafür, dass der Hals beruhigt wird – für einzigartigen Genuss!8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wochenender: Lüneburger HeideWochenender: Lüneburger Heide , Harburg, Heidekreis, Lüneburg , Stoßstangeneinlagen & -abdeckungen > Stoßstangen & Teile , Auflage: 4. Auflage, Erscheinungsjahr: 20220623, Produktform: Kartoniert, Titel der Reihe: WOCHENENDER#3#, Redaktion: Frenz, Elisabeth, Edition: REV, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 192, Keyword: Hamburg, Fachschema: Farbfotografie~Fotografie~Photo~Photographie~Kind / Reisen, Wandern, Natur~Lüneburger Heide / Reiseführer, Kunstreiseführer~Lüneburger Heide, Fachkategorie: Fotografie~Walking, Wandern, Trekking~Radfahren: Allgemein und Touring~Reiseführer: preiswertes Reisen~Travel guides: routes and ways, Region: Lüneburger Heide, Thema: Entdecken, Warengruppe: HC/Reiseführer/Kunstreiseführer/Deutschland, Fachkategorie: Reiseführer: Reisen mit Kindern, Familienurlaub, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Frenz Verlag GmbH, Verlag: Frenz Verlag GmbH, Verlag: Frenz Verlag GmbH, Länge: 209, Breite: 160, Höhe: 18, Gewicht: 490, Produktform: Klappenbroschur, Genre: Reise, Genre: Reise, Vorgänger: 2785217 A40202753 A36256587, Vorgänger EAN: 9783981974836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 264713022,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Hoyer Manuka Honig Halspastillen Kräuter Mgo 250+ 30 GProdukteigenschaften: Bezeichnung: Lebensmittel - Manukahonig Halspastillen Cassis Verwendung/Anwendung/Verzehrempfehlung: Wohltuend bei Reizungen in Hals und Rachen. Nach Bedarf verwenden. Nährwertdeklaration: Nährwerte pro 100 g Energie 1253 kJ / 300 kcal Fett, davon: 0,7 g o gesättigte Fettsäuren 0,7 g Kohlenhydrate, davon: 58,5 g o Zucker 49,9 g Eiweiß 0,9 g Salz 0,3 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Gummi Arabicum (Verdickungsmittel), Zucker, Glucosesirup, Manuka Honig 10%, Kräuterextrakt 0,06%, Fenchelöl, Thymianöl, Sonnenblumenöl, Trennmittel: Carnaubawachs. *aus kontrolliert ökologischer Erzeugung Allergene: keine Nettofüllmenge: 30 g Beutel Aufbewahrungsbedingungen: Stets gut verschlossen, kühl und trocken aufbewahren. Ursprungsland des Lebensmittels: EU-/Nicht-EU-Landwirtschaft Anschrift des Herstellers: HOYER GmbH Steinbruchstrasse 18 82398 Polling Telfon: 0881-3015 Telefax 0881-41360 info@hoyer-honig.de Weitere Hinweise: Manuka Honig Halspastillen Kräuter sind Balsam für Hals und Stimme mit echtem neuseeländischem Manuka Honig MGO 250+, mit wertvollem Fenchel- und Thymianöl, kräftig aromatisch. Vegetarisch - glutenfrei - lactosefrei. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im November 2023. Quelle: www:hoyer-honig.de und Angaben der Packungsbeilage Stand: 06/20262,53 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Ankerkraut Schafskäse/Feta Grillgewürz, KorkenglasSchon Lange Fester Bestandteil Des Grill-repertoires: Feta, Halloumi Und Co. Wer Kann Da Auch Widerstehen, Wenn Eingeschlagen Im Päckchen, Zartschmelzend In Portobello-pilzen, Oder Auch Einfach Direkt Vom Rost Solche Köstlichkeiten Serviert Werden?...6,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.